Table ronde sur la recherche : « Des données à la conviction – Enseignements tirés de la recherche sur la gestion active »
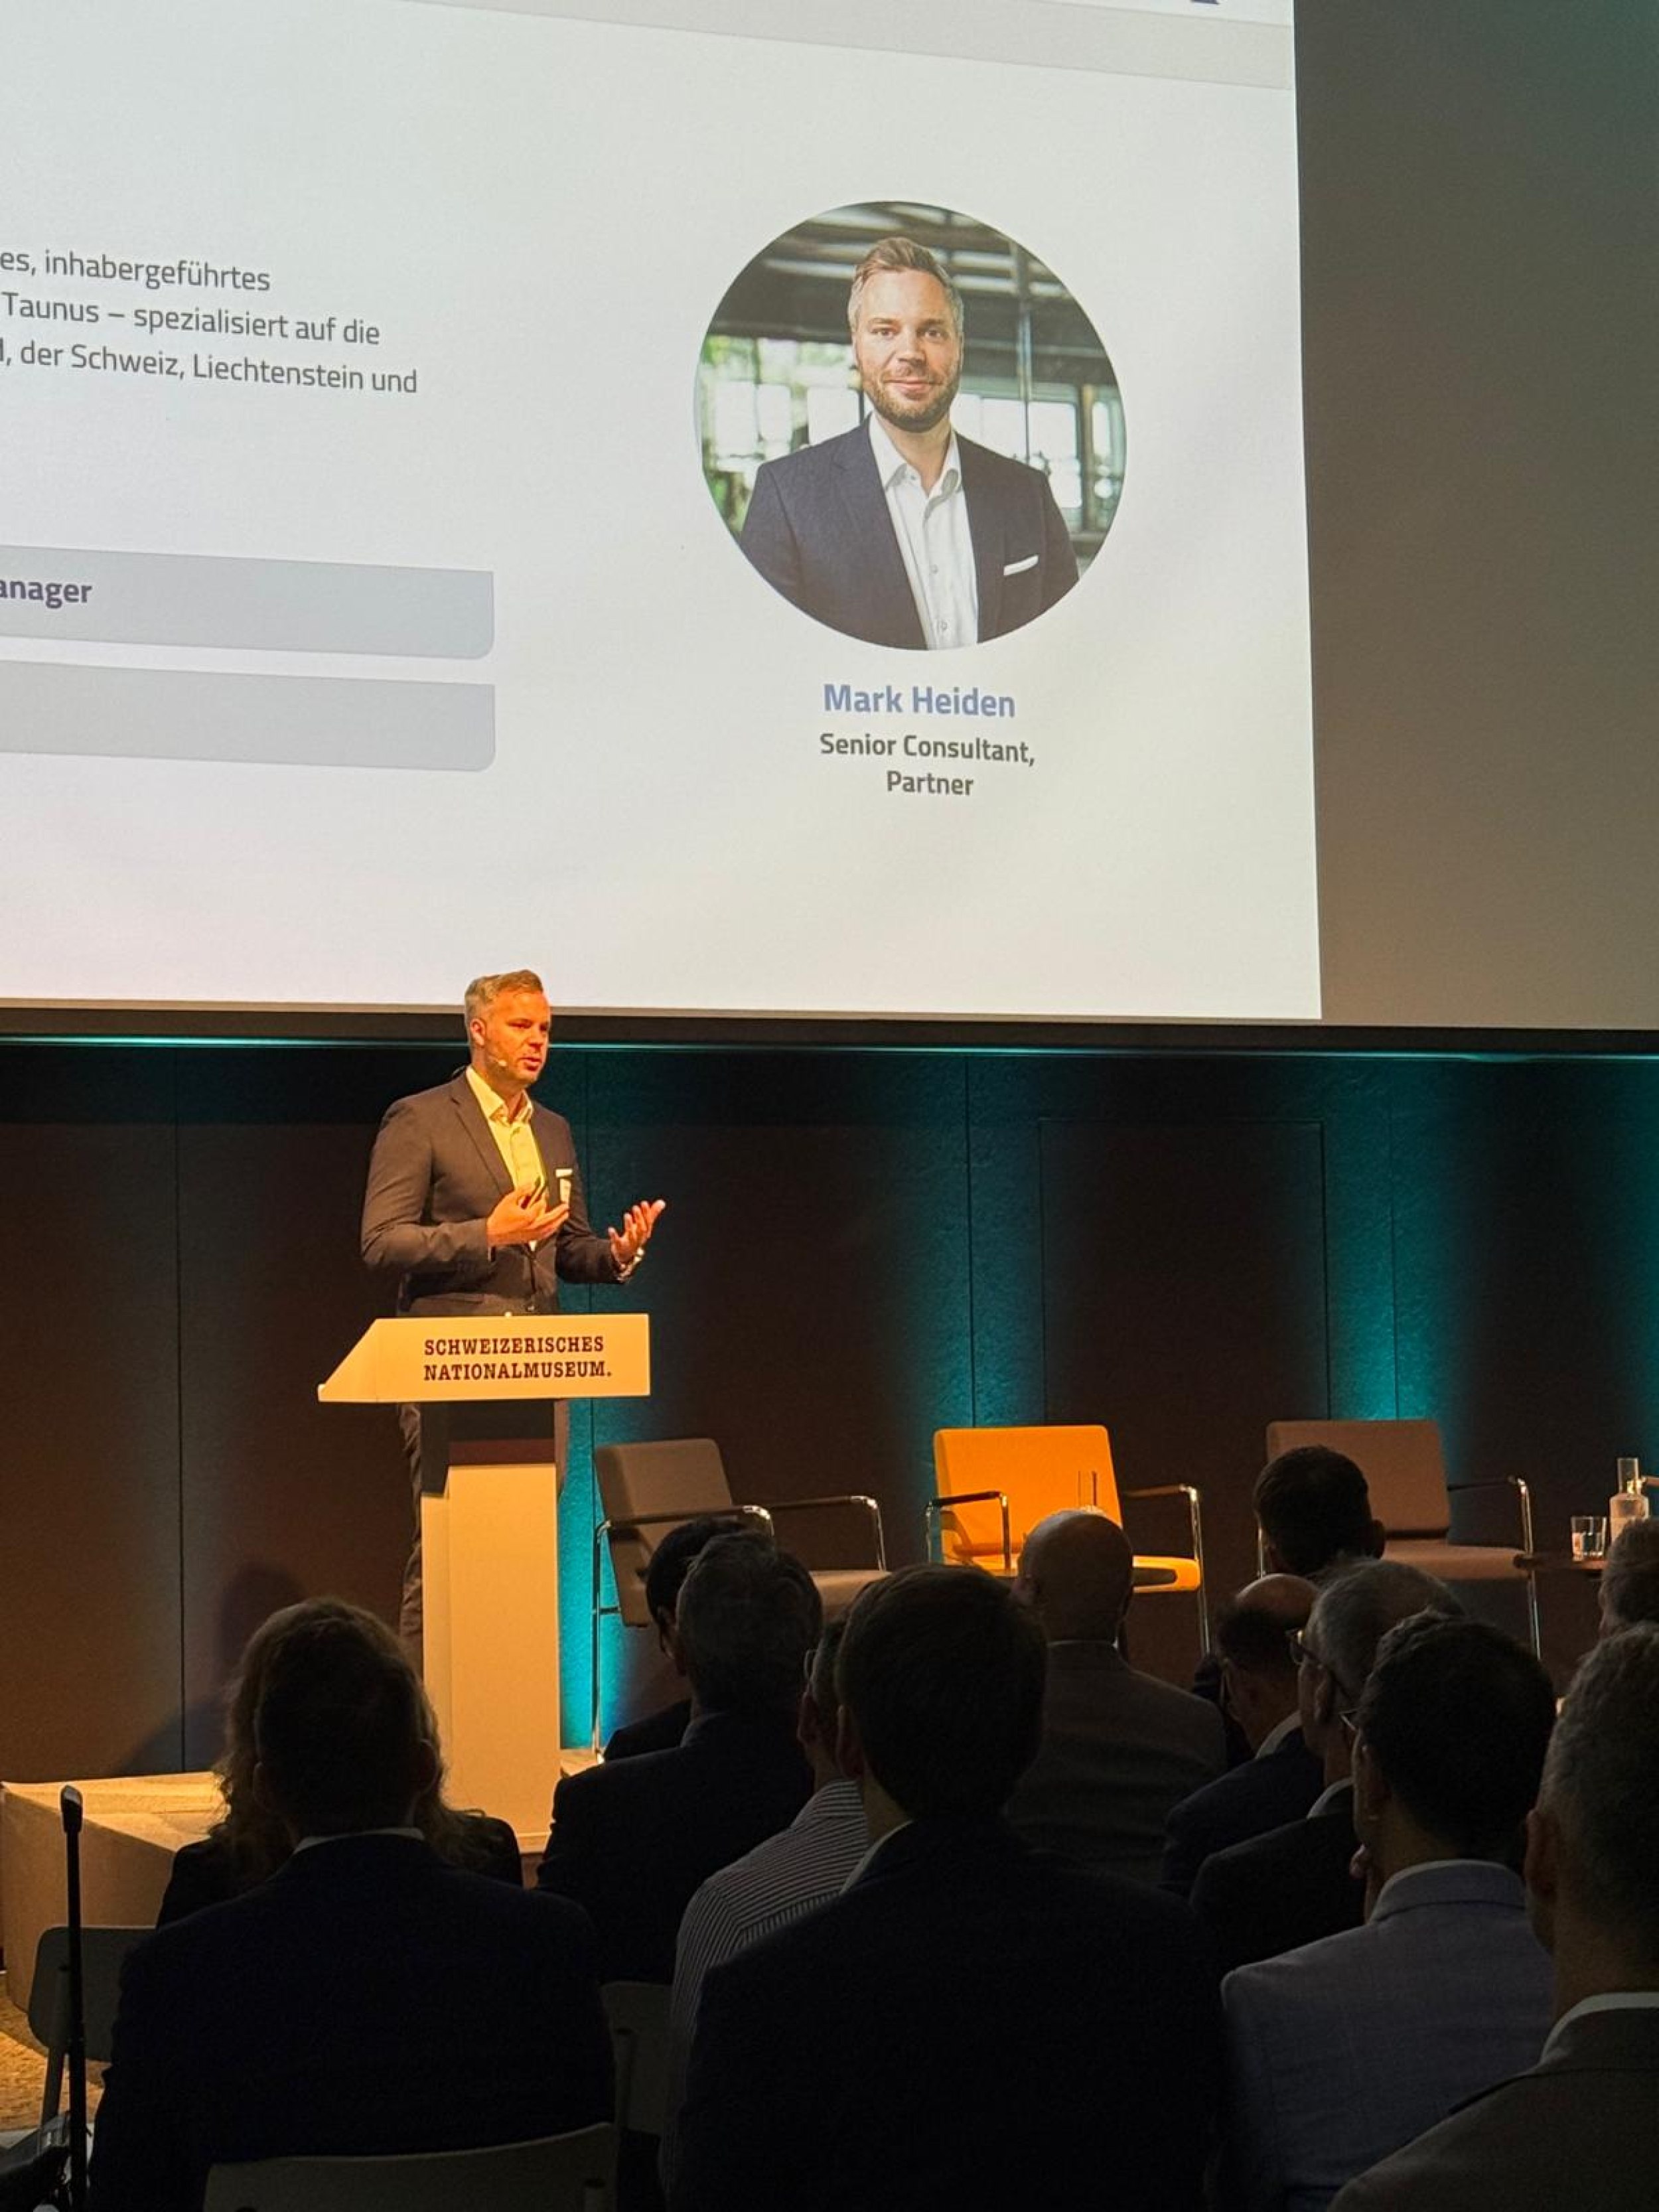
Sous la houlette de Lejda Bargjo (directrice adjointe de la gestion de portefeuilles clients quantitatifs chez Robeco), Mark Heiden, le Dr Patrick Walker (directeur des solutions d’investissement et associé chez OLZ) et le Dr Mike Chen ont discuté du cheminement menant des données à des décisions d’investissement fiables. L’importance de l’IA dans le processus d’investissement quantitatif a constitué un thème central de la discussion. Le message principal : l’IA n’est pas la solution à tout. Il faut toujours des utilisateurs qui comprennent les modèles et leurs limites. C’est notamment lorsque le contexte de marché s’écarte des schémas historiques que l’IA atteint ses limites – après tout, elle repose sur un apprentissage à partir de données historiques et n’est pas préparée à affronter des situations inconnues.
Exposé technique : L'évolution de la recherche quantitative dans la gestion active
Mike Chen, responsable de la recherche Next Gen chez Robeco, a ensuite abordé l’évolution de la recherche quantitative dans la gestion active. Son argument central : l’IA et les modèles complexes sont des outils précieux pour l’investissement – à condition de bien les comprendre. Concrètement, cela signifie savoir quelles données sont intégrées dans un modèle, pendant combien de temps ces données restent utiles pour générer de l’alpha et si leur utilisation reste rentable une fois tous les coûts pris en compte. M. Chen a également souligné que l’IA ne remplacera pas complètement les humains. Si elle repousse certes les limites de ce qui est possible en matière de recherche, la responsabilité doit toutefois continuer à incomber aux personnes qui utilisent ces modèles.
Conférence spécialisée : L'investissement quantitatif dans les petites et moyennes capitalisations suisses
Plus tard dans la matinée, Antonello Cirulli, responsable du développement produit et des partenariats chez OLZ, est intervenu sur le thème de l'investissement quantitatif dans les petites et moyennes capitalisations suisses. Il a souligné que l'univers des petites et moyennes capitalisations suisses se caractérise par de nombreux titres de petite taille et illiquides, dont la liquidité est difficile à prévoir et qui entraînent donc des coûts de transaction élevés. Si l’on tient compte de ces facteurs, l’univers d’investissement se réduit de près de moitié en nombre de titres ; toutefois, cette réduction est nettement moins importante si l’on se base sur la capitalisation boursière.
Il est par ailleurs apparu que les portefeuilles factoriels optimisés affichent de meilleures performances qu’un portefeuille pondéré de manière égale. Parallèlement, l’optimisation réduit à la fois l’erreur de suivi (tracking error) et les frais de transaction – avec, dans certains cas, une performance qui dépasse même celle des portefeuilles long-short.
Table ronde pratique : l’utilisation d’approches quantitatives dans les caisses de retraite
Lors de la table ronde de clôture, Mathias Herger (directeur adjoint, Caisse de retraite d’Uri) et Christine Schmid (responsable des placements, Servisa Sammelstiftung) ont discuté, sous la modération de Pius Zgraggen (PDG et associé, OLZ), de l’utilisation d’approches quantitatives au sein d’une caisse de retraite pour gérer le taux de couverture et optimiser les risques. Un point important de la discussion : tout dépend en grande partie de la manière dont les différentes classes d’actifs sont concrètement investies. Se contenter d’une simple répartition par classe d’actifs ne suffit pas : la stratégie d’investissement au sein d’une même classe d’actifs est également déterminante, par exemple une approche à variance minimale pour les actions par opposition à des stratégies plus risquées présentant une volatilité plus élevée.
Lors du déjeuner de réseautage qui a suivi, les points et suggestions issus des discussions ont pu être approfondis.
Notre bilan de l’événement
Le symposium a mis en évidence plusieurs fils conducteurs : l’investissement quantitatif n’offre pas en soi de meilleurs rendements que les approches fondamentales, mais il fournit des résultats plus fiables et plus prévisibles. Dans l’univers suisse des petites et moyennes capitalisations, cela se traduit notamment par le fait que les portefeuilles de facteurs optimisés surpassent un portefeuille à pondération égale, tout en présentant un tracking error et des frais de transaction inférieurs. Aussi performants que soient aujourd’hui les modèles basés sur l’IA, leurs limites apparaissent précisément là où cela compterait le plus : dans les phases de marché qui s’écartent du passé. Quiconque les utilise doit comprendre quelles données sont prises en compte et pendant combien de temps elles conservent leur valeur. L’IA repousse les limites de la recherche, mais la responsabilité incombe toujours à l’homme.
Du point de vue des investisseurs institutionnels également, il est apparu que les solutions toutes faites ne suffisent pas. Qu’il s’agisse du choix d’une stratégie d’investissement au sein d’une classe d’actifs ou de la gestion du taux de couverture d’une caisse de retraite, tout dépend de la mise en œuvre concrète. L’être humain, qui comprend le modèle, le portefeuille et l’environnement de marché, reste donc indispensable.
Nous remercions toutes les intervenantes et tous les intervenants, ainsi que notre partenaire Robeco, pour ces échanges stimulants et nous nous réjouissons d’ores et déjà du prochain symposium.