Panel Forschung: From Data to Conviction – Lessons from Research on Active Management
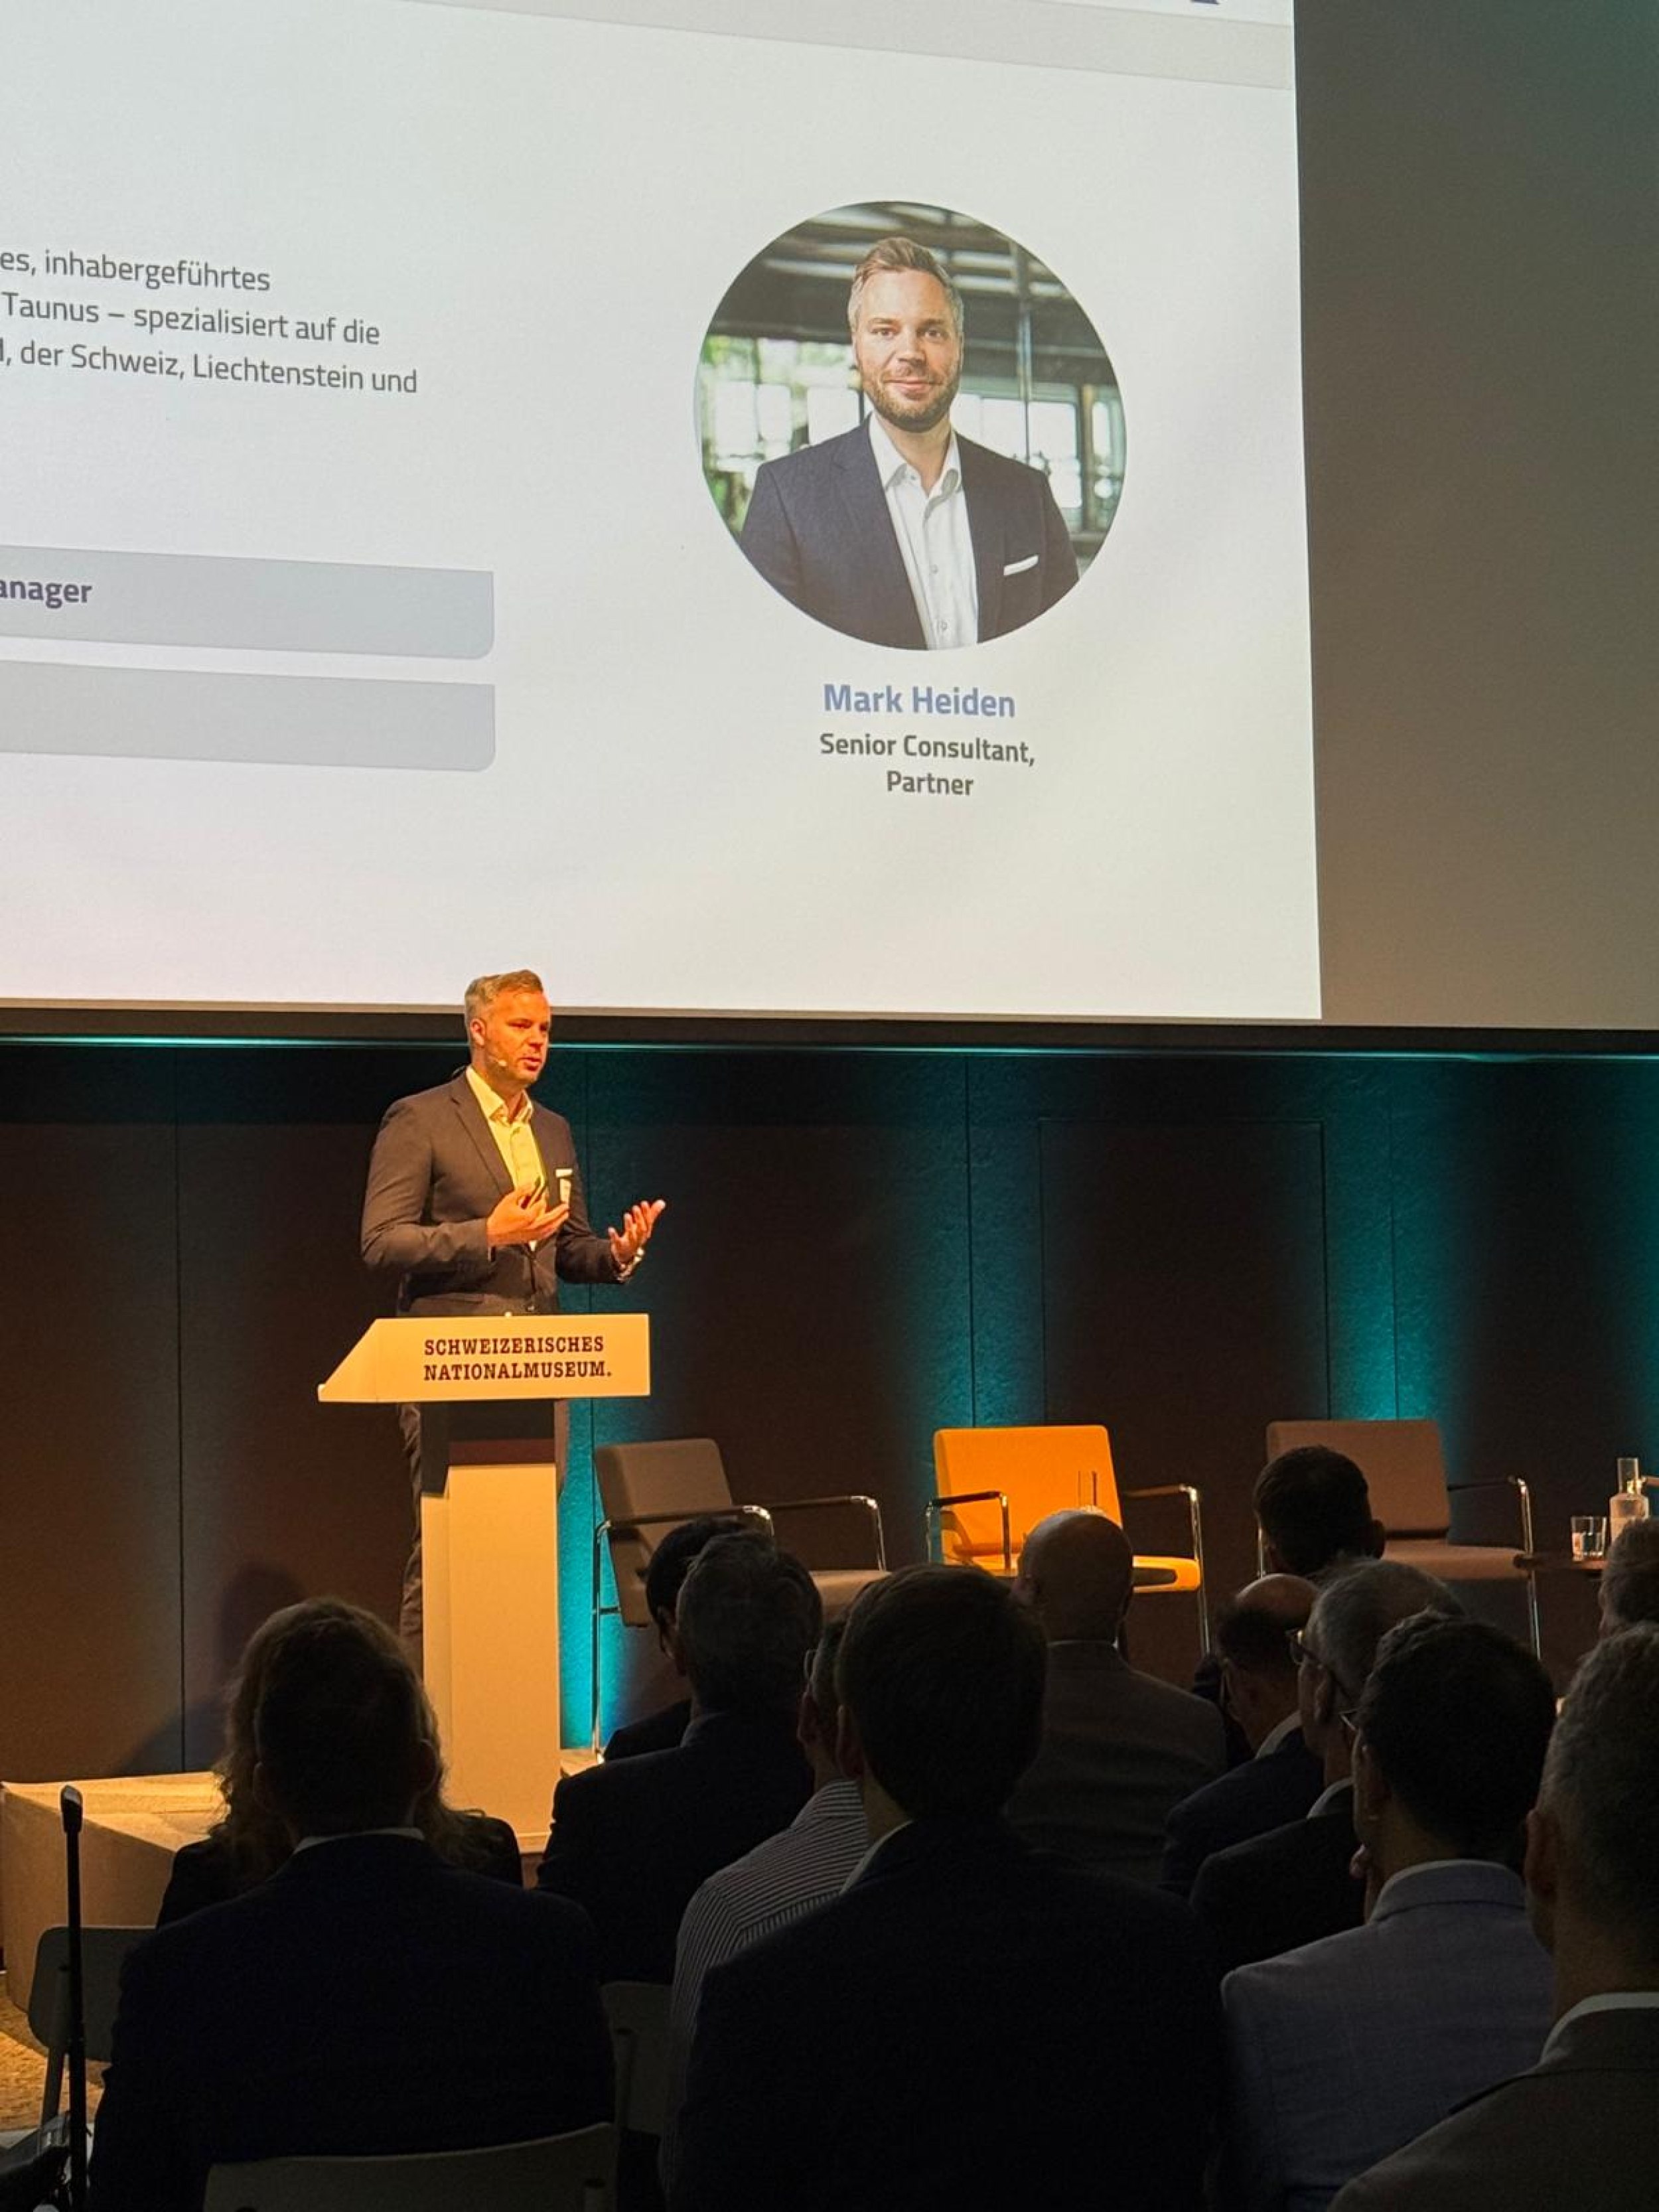
Unter der Moderation von Lejda Bargjo (Deputy Head Quant Client Portfolio Management, Robeco) diskutierten Mark Heiden, Dr. Patrick Walker (Head of Investment Solutions & Partner, OLZ) und Dr. Mike Chen über den Weg von Daten zu belastbaren Anlageentscheiden. Ein zentrales Thema der Diskussion war der Stellenwert von KI im quantitativen Investmentprozess. Der Tenor: KI ist nicht die Lösung für alles. Es braucht weiterhin Anwender, die die Modelle und ihre Grenzen verstehen. Insbesondere wenn sich das Marktumfeld von historischen Mustern entfernt, stösst KI an ihre Grenzen – schliesslich basiert sie auf Training mit Vergangenheitsdaten und ist auf unbekanntes Terrain nicht vorbereitet.
Fachreferat: The Evolution of Quantitative Research in Active Management
Im Anschluss sprach Mike Chen, Head of Next Gen Research bei Robeco, über die Weiterentwicklung des quantitativen Researchs im aktiven Management. Sein zentraler Punkt: KI und komplexe Modelle sind wertvolle Werkzeuge fürs Investieren – vorausgesetzt, man versteht sie wirklich. Das heisst konkret: zu wissen, welche Daten in ein Modell einfliessen, wie lange diese Daten für die Erzielung von Alpha wertvoll bleiben und ob sich ihr Einsatz nach allen Kosten überhaupt noch lohnt. Chen betonte zugleich, dass KI die Menschen nicht vollständig ersetzen wird. Sie verschiebt zwar die Grenzen dessen, was im Research möglich ist – die Verantwortungmuss aber weiterhin bei den Menschen liegen, die die Modelle einsetzen.
Fachreferat: Quantitative Investing in Swiss Small & Mid Caps
Im weiteren Verlauf des Vormittags sprach Antonello Cirulli, Head of Product Development & Partner bei OLZ, zu Quantitative Investing in Swiss Small & Mid Caps. Er zeigte auf, dass das Schweizer Small & Mid Cap-Universum durch viele kleine, illiquide Titel mit schwer vorhersehbarer Liquidität und dadurch hohen Transaktionskosten geprägt ist. Werden diese Faktoren berücksichtigt, reduziert sich das investierbare Universum nach Anzahl Titeln um knapp die Hälfte – gemessen an der Marktkapitalisierung fällt die Reduktion jedoch deutlich geringer aus.
Zudem zeigte sich, dass optimierte Faktorportfolios in der Performance besser abschneiden als ein gleichgewichtetes Portfolio. Gleichzeitig reduziert die Optimierung sowohl den Tracking Error als auch die Handelskosten – teilweise mit einer Performance, die sogar über jener von Long-Short-Portfolios liegt.
Praxispanel: Der Einsatz von quantitativen Ansätzen bei Pensionskassen
Im abschliessenden Praxispanel diskutierten Mathias Herger (Stv. Geschäftsführer, Pensionskasse Uri) und Christine Schmid (Leiterin Anlagen, Servisa Sammelstiftung) unter der Moderation von Pius Zgraggen (CEO & Partner, OLZ) den Einsatz von Quant-Ansätzen bei einer Pensionskasse zur Steuerung des Deckungsgrads und zur Optimierung von Risiken. Ein wichtiger Punkt der Diskussion: Es kommt massgeblich darauf an, wie die einzelnen Anlageklassen konkret investiert sind. Eine reine Quote auf Anlageklassenebene greift zu kurz – entscheidend ist auch, mit welcher Strategie innerhalb einer Anlageklasse investiert wird, etwa ein Minimum-Varianz-Ansatz bei Aktien im Vergleich zu risikoreicheren Strategien mit höherer Volatilität.
Beim anschliessenden Networking Lunch konnten weiterführende Punkte und Anregungen aus den Diskussionen vertieft werden.
Unser Fazit des Events
Das Symposium hat mehrere rote Fäden sichtbar gemacht: Quantitatives Investieren liefert nicht per se bessere Renditen als fundamentale Ansätze, wohl aber verlässlichere, besser einschätzbare Ergebnisse. Im Schweizer Small & Mid Cap-Universum zeigt sich das etwa daran, dass optimierte Faktorportfolios ein gleichgewichtetes Portfolio bei tieferem Tracking Error und tieferen Handelskosten übertreffen. So leistungsfähig KI-gestützte Modelle heute auch sind: Ihre Grenzen zeigen sich gerade dort, wo es am meisten darauf ankäme – in Marktphasen, die von der Vergangenheit abweichen. Wer sie einsetzt, muss verstehen, welche Daten einfliessen und wie lange sie werthaltig bleiben. KI verschiebt die Grenzen des Researchs, doch Verantwortung bleibt beim Menschen.
Auch aus Sicht institutioneller Anleger zeigte sich: Pauschale Lösungen greifen zu kurz. Ob bei der Wahl der Anlagestrategie innerhalb einer Anlageklasse oder bei der Steuerung des Deckungsgrads einer Pensionskasse – es kommt auf die konkrete Ausgestaltung an. Der Mensch mit Verständnis für Modell, Portfolio und Marktumfeld bleibt damit unverzichtbar.
Wir danken allen Referentinnen und Referenten sowie unserem Partner Robeco für den anregenden Austausch und freuen uns auf das nächste Symposium.