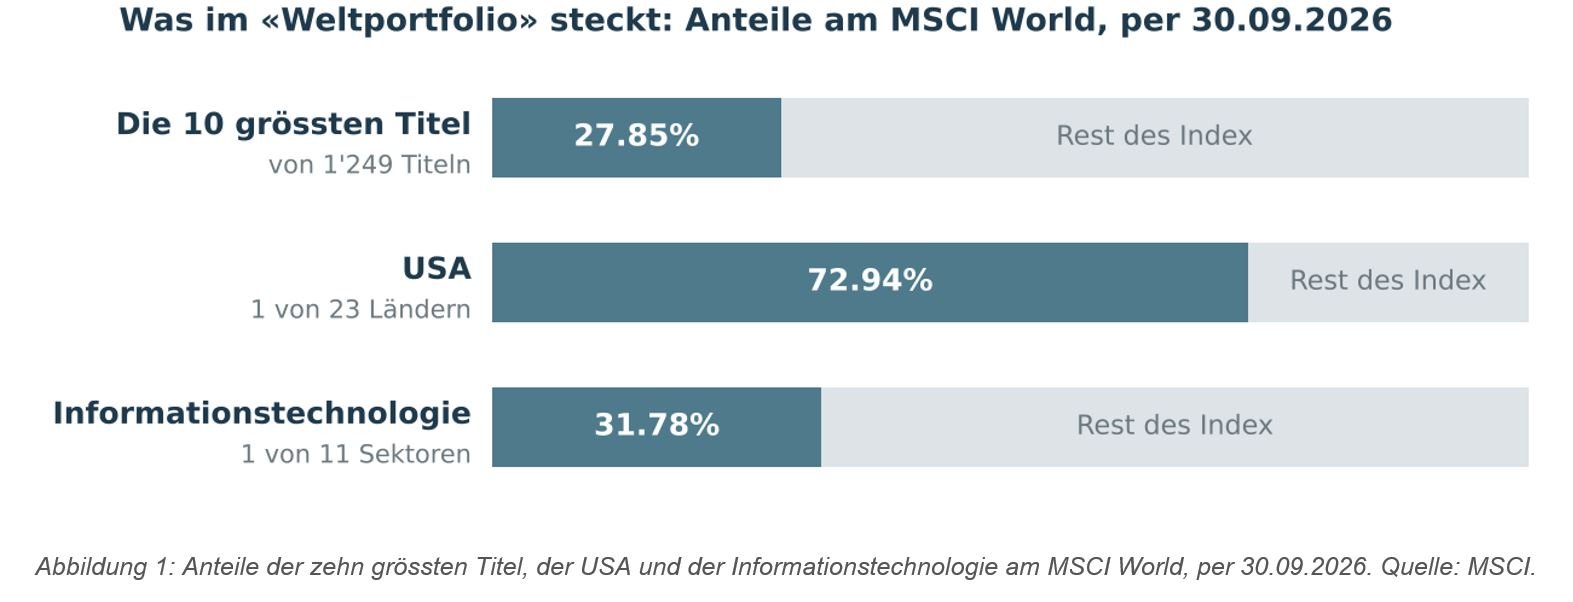
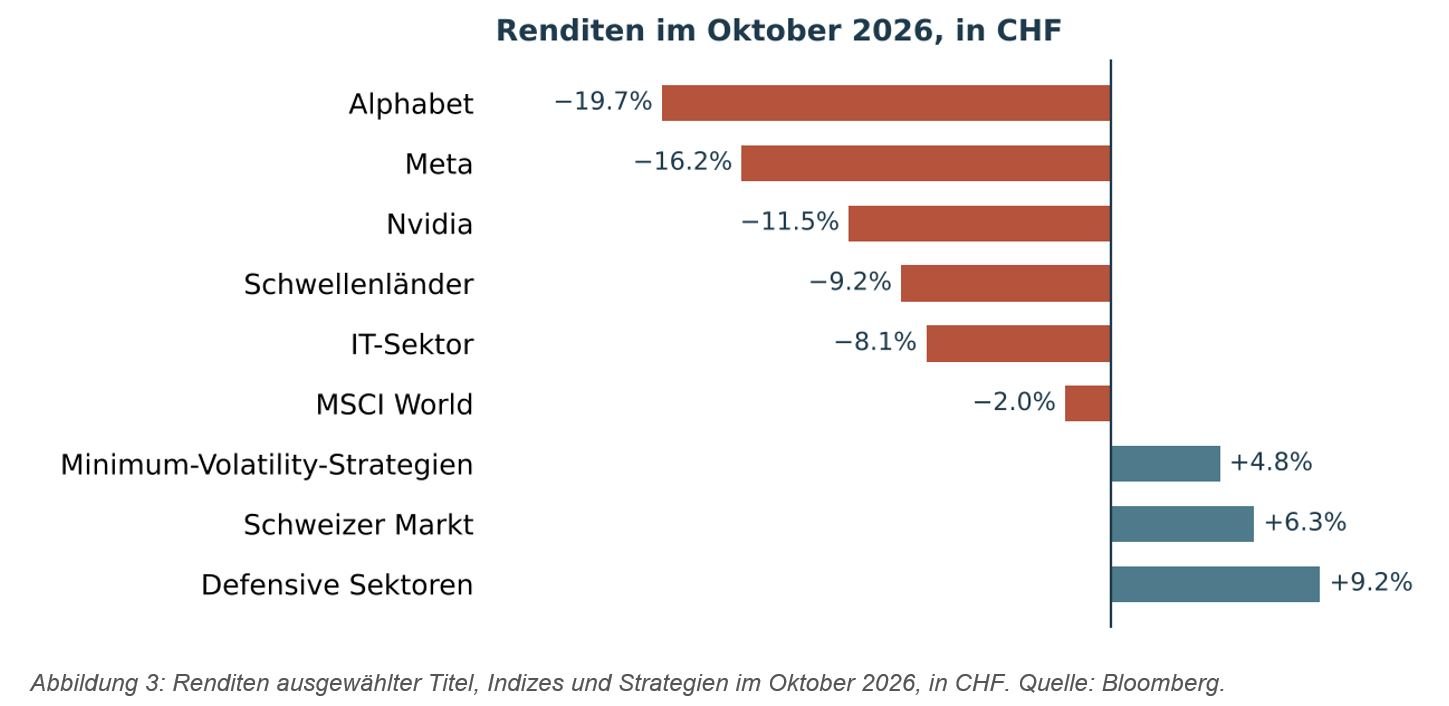
Auslöser waren Sorgen vor unrentablen KI-Investitionen. Wie stark dabei einzelne Titel ins Gewicht fallen, zeigt Alphabet: Das Unternehmen machte Ende September rund 4% des MSCI World aus, der Kurssturz vom 29. Oktober allein kostete den Index damit rund einen halben Prozentpunkt. Die Lehre ist nicht neu, wird aber gerne vergessen: Ein Portfolio, das von wenigen Titeln oder einem einzigen Thema abhängt, ist kein breit diversifiziertes Investment, sondern eine Wette. Wer Risiken breit streut, verzichtet in Euphoriephasen auf einen Teil der Rendite, ist aber dann besser geschützt, wenn eine Erzählung wie der KI-Boom erstmals Risse bekommt.
… und firmenspezifische Risiken noch dazukommen
Wenige Tage später zeigte sich ein ganz anderes Risiko. Anfang November 2026 räumte Nvidia-Chef Jensen Huang eine Beziehung zu einer Frau ein, die in Medienberichten als mutmassliche chinesische Spionin bezeichnet wird. Der Verwaltungsrat leitete eine Untersuchung ein, und die Aktie schloss am 9. November 4.3% tiefer, während der S&P 500 2.4% zulegte. Am 12. November trat Huang mit sofortiger Wirkung von allen Ämtern zurück, Finanzchefin Colette Kress übernahm interimistisch die Leitung. Die Aktie, die bereits auf den tiefsten Stand seit acht Monaten gefallen war, brach im Tagesverlauf um bis zu 13% ein und schloss gut 4% tiefer. Der Kursverlust hatte nichts mit Chips, Nachfrage oder Bewertung zu tun, sondern mit einer einzelnen Person. Wie zentral der Mitgründer war, zeigt die Schätzung eines prominenten Analysten, Nvidia sei ohne ihn ein Viertel weniger wert. Beim Unternehmen mit dem grössten Gewicht im MSCI World wird das Schlüsselpersonenrisiko eines einzelnen Managers so zum Risiko für alle passiven Anlegerinnen und Anleger. Wer über einen Index fast 6% in einer einzigen Aktie hält, trägt nicht nur deren Geschäftsrisiko, sondern auch Risiken, die sich mit keiner Analyse vorhersehen lassen.
Unser Ansatz: Risikobetrachtung anstatt Börsengewicht
Ein kapitalgewichteter Index investiert dort am meisten, wohin der Markt bereits am meisten Geld getragen hat. Wir gehen einen anderen Weg: Statt nach Börsenwert gewichten wir die Aktien nach ihren Risikoeigenschaften. Ziel ist ein Portfolio, dessen Entwicklung nicht von einzelnen Titeln, Sektoren oder einem einzigen Thema abhängt. Das ist kein Urteil über die grossen Technologiekonzerne, sondern eine Frage des Risikomanagements.
In der Praxis: OLZ Equity World Optimized ESG
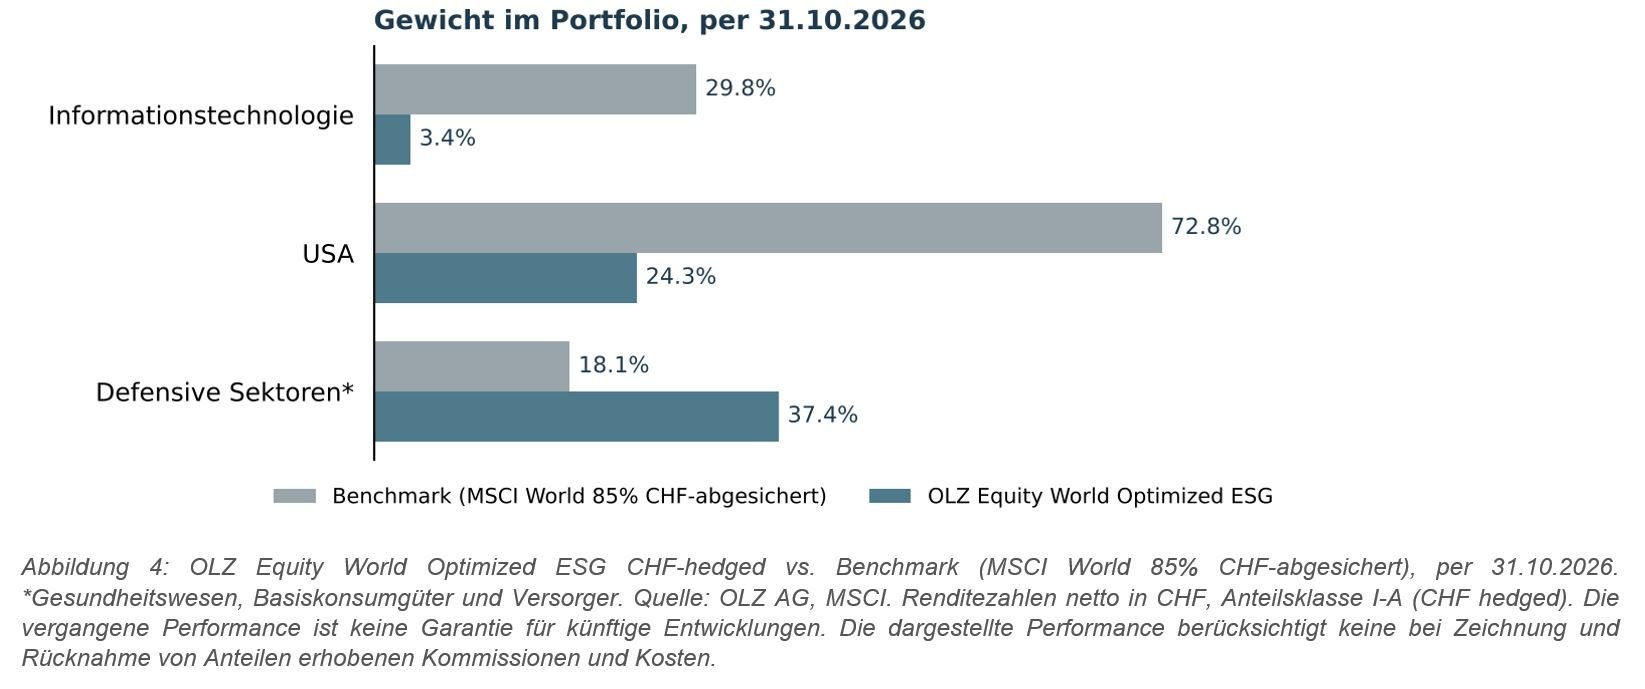
Diesen Ansatz setzen wir unter anderem in unserem Fonds OLZ Equity World Optimized ESG konsequent um. Mit einer Minimum-Varianz-Optimierung leitet er aus den Aktien entwickelter Märkte ein breit diversifiziertes Portfolio ab und berücksichtigt dabei auch ESG-Kriterien. Per Ende Oktober 2026 war zwar Microsoft mit 2.4% die grösste Position, dennoch ist der KI-Trade im Fonds klar untergewichtet. Der IT-Sektor machte 3.4% aus (Benchmark 29.8%), die USA 24.3% (Benchmark 72.8%). Defensive Sektoren wie Gesundheitswesen, Basiskonsumgüter und Versorger kamen dagegen auf 37.4% (Benchmark 18.1%).